Chính sách mới của Trung Quốc ban hành ngày 28/8/2026 (cùng loạt quy định liên quan) đánh dấu bước chuyển quan trọng trong mô hình phát triển bất động sản. Thay vì chỉ nới lỏng tín dụng để cứu thị trường ngắn hạn, Bắc Kinh kết hợp hỗ trợ thanh khoản với việc siết chặt thời điểm và điều kiện bán nhà hình thành trong tương lai (pre-sale), đồng thời khuyến khích mạnh mẽ mô hình bán nhà đã hoàn thiện.
Đây là nội dung cốt lõi của cuộc “đại phẫu” nhằm tái cấu trúc ngành theo hướng ít đòn bẩy hơn, bảo vệ người mua tốt hơn và hướng tới phát triển bền vững.
Bản chất chính sách: Từ “bán trước – xây sau” sang kiểm soát chặt tiến độ và dòng tiền
Trước đây, mô hình bán nhà hình thành trong tương lai cho phép chủ đầu tư mở bán ngay khi dự án còn dang dở (thậm chí chỉ mới có giấy phép hoặc móng), sử dụng tiền đặt cọc và thanh toán trước của người mua như nguồn vốn lưu động chính.
Tiền này được dùng để tiếp tục xây dựng, trả nợ, mua đất dự án mới – tạo vòng quay vốn nhanh, đòn bẩy cao (“ba cao”: nợ cao, đòn bẩy cao, vòng quay nhanh). Khi thị trường tăng trưởng, mô hình này thúc đẩy mở rộng chóng mặt. Khi suy thoái từ 2021, nó trở thành nguồn rủi ro lớn: dự án đình trệ, người mua mất tiền và nhà, niềm tin sụp đổ (điển hình Evergrande với nợ hơn 300 tỷ USD).
Theo quy định mới:
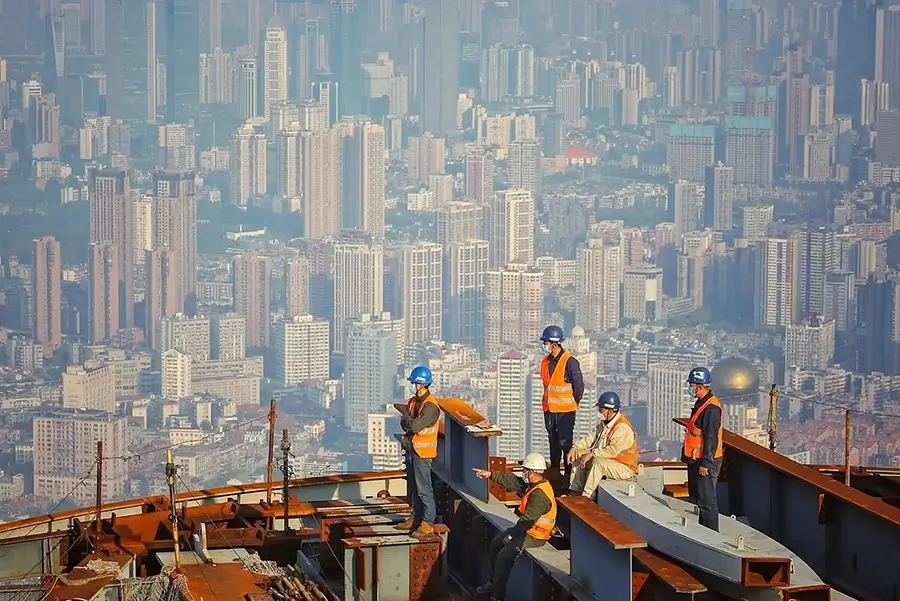
- Với dự án tiếp tục bán nhà hình thành trong tương lai: Phải đạt tiến độ nhất định, chủ yếu là hoàn thành phần kết cấu chính (cất nóc) mới được mở bán. Mức cụ thể do địa phương quyết định, nhưng nhiều đánh giá cho rằng mốc cất nóc sẽ trở thành chuẩn tối thiểu phổ biến.
- Toàn bộ tiền người mua (bao gồm vốn vay thế chấp) phải chuyển vào tài khoản ký quỹ giám sát riêng của dự án. Chủ đầu tư chỉ được giải ngân theo tiến độ hoàn thiện, không được tự ý điều chuyển giữa các dự án hoặc về công ty mẹ.
- Khuyến khích mạnh mẽ chuyển sang bán nhà đã nghiệm thu, hoàn thiện (existing homes/completed homes), với giao dịch sau khi nghiệm thu, chỉ cần đặt cọc nhỏ.
- Đồng thời, điều chỉnh tín dụng: Thời hạn vay thế chấp cá nhân tối đa 40 năm; vay phát triển dự án tối đa 5 năm (bán trước) hoặc 7 năm (bán hoàn thiện); ngân hàng chủ đạo quản lý dòng tiền theo từng dự án.
Thời gian từ lấy đất đến khi có dòng tiền thu về bị kéo dài đáng kể: từ khoảng nửa năm trước đây lên khoảng 1 năm nếu vẫn bán pre-sale (sau cất nóc), hoặc khoảng 2 năm nếu chuyển sang bán nhà hoàn thiện.
Tác động ngắn hạn: Áp lực thanh khoản và thanh lọc doanh nghiệp
Đối với chủ đầu tư:
- Dòng tiền bị “khóa” lâu hơn, nhu cầu vốn tự có và tín dụng ngân hàng tăng mạnh. Tiền khách hàng không còn là nguồn vốn xây dựng chính. Nhiều doanh nghiệp phải tạm dừng đầu tư mới, đóng cửa trung tâm bán hàng của dự án chưa đủ điều kiện, điều chuyển nhân sự, ưu tiên nguồn lực cho dự án đã cất nóc hoặc gần hoàn thiện.
- Doanh nghiệp có bảng cân đối yếu, phụ thuộc cao vào pre-sale và điều chuyển vốn chéo giữa dự án sẽ chịu áp lực lớn nhất, thúc đẩy quá trình thanh lọc. Các “ông lớn” phải rút khỏi đô thị loại 3-4, tập trung vào dưới 10 đô thị cốt lõi.
- Chu kỳ thu hồi vốn kéo dài làm giảm tốc độ mở rộng, buộc doanh nghiệp chuyển sang quản trị theo dự án độc lập thay vì “bể vốn” tập đoàn.
Đối với người mua:
- Bảo vệ tốt hơn: Giảm rủi ro “trả tiền trước – nhận nhà sau” kéo dài, hạn chế tranh chấp bàn giao, ngăn dự án “ma”. Người mua có thể kiểm tra chất lượng thực tế khi mua nhà hoàn thiện.
- Kết hợp với kéo dài thời hạn vay 40 năm (giảm khoản trả hàng tháng đáng kể, ví dụ khoảng 1.700 nhân dân tệ/tháng tại Thâm Quyến với mức vay trung bình), chính sách hỗ trợ khả năng chi trả.
Đối với thị trường và ngân hàng:
- Doanh số pre-sale ngắn hạn có thể chậm lại do điều kiện mở bán khắt khe hơn. Tuy nhiên, chỉ hơn 10 ngày sau khi chính sách có hiệu lực, nhiều thành phố lớn (Bắc Kinh, Thượng Hải, Thâm Quyến, Vũ Hán…) đã ghi nhận tín hiệu tích cực: lượng khách tham quan, tư vấn và giao dịch tăng (Thâm Quyến tăng 20-30% khách trẻ, doanh số ~30%; nhà cũ cũng sôi động). Tâm lý do dự giảm nhờ niềm tin vào nhà hoàn thiện và hỗ trợ tín dụng.
- Ngân hàng chuyển từ cho vay dựa trên uy tín tập đoàn sang giám sát dòng tiền từng dự án, tăng vai trò quản lý rủi ro nhưng cũng kéo dài thời gian vốn nằm trong dự án.
Số liệu trước chính sách (1-7/2026) cho thấy thị trường vẫn suy yếu mạnh: đầu tư giảm 19,2%, khởi công mới giảm 24%, doanh thu bán nhà giảm 13,2%, nguồn vốn huy động giảm 20,3% (vốn vay trong nước giảm 32,1%). Chính sách mới nhằm phá vòng xoáy doanh số giảm – dòng tiền giảm – niềm tin suy yếu.
Tác động trung và dài hạn: Tái cấu trúc mô hình phát triển
Chính sách này không nhằm đưa thị trường trở lại thời kỳ tăng trưởng nóng dựa trên đòn bẩy và bán trước. Mục tiêu là hình thành mô hình phát triển mới: nhỏ hơn về quy mô, ít phụ thuộc nợ, tập trung vào nhu cầu ở thực, bảo vệ người mua và ổn định hệ thống tài chính.
- An toàn hơn: Tách tiền người mua khỏi dòng tiền chung của doanh nghiệp, hạn chế lặp lại khủng hoảng kiểu Evergrande. Giảm rủi ro hệ thống lan sang ngân hàng, ngành xây dựng, vật liệu, tiêu dùng và nguồn thu đất của chính quyền địa phương (đã giảm mạnh, chỉ còn chưa bằng một nửa so với 2021 vào năm 2025).
- Tăng trưởng chậm hơn, chất lượng cao hơn: Tốc độ mở rộng giảm, số lượng doanh nghiệp giảm (thanh lọc), tập trung vào đô thị lớn và dự án chất lượng. Doanh nghiệp phải dựa nhiều hơn vào vốn tự có, tín dụng dài hạn và thị trường vốn (cổ phiếu, trái phiếu, CMBS, ABS…).
- Thay đổi vai trò kinh tế: Bất động sản không còn là “đầu tàu” tăng trưởng dựa trên nợ và đất đai. Nó trở thành ngành phục vụ nhu cầu nhà ở thực tế, phù hợp định hướng Kế hoạch 5 năm lần thứ 15.
Tuy nhiên, thách thức còn lớn: xử lý tồn kho lớn, dự án dang dở, nợ doanh nghiệp và niềm tin còn mong manh. Kéo dài vay 40 năm hay nới tín dụng chỉ hỗ trợ một phần; nếu giá nhà tiếp tục giảm hoặc thu nhập không ổn định, người mua vẫn do dự.
Kết luận
Chính sách điều chỉnh thời điểm bán nhà hình thành trong tương lai (siết tiến độ cất nóc + giám sát tài khoản ký quỹ chặt chẽ + khuyến khích bán nhà hoàn thiện) là mũi nhọn của cuộc tái cấu trúc sâu rộng. Ngắn hạn, nó tạo áp lực thanh khoản và thúc đẩy thanh lọc, nhưng đã bắt đầu khôi phục niềm tin và giao dịch tại các thành phố lớn.
Dài hạn, thị trường sẽ an toàn hơn, bền vững hơn nhưng tăng trưởng chậm hơn, ít doanh nghiệp hơn và không còn đóng vai trò động lực chính như trước. Đây là sự đánh đổi có chủ đích của Bắc Kinh: “nới để cứu, siết để tái cấu trúc”, hướng tới mô hình phát triển bất động sản lành mạnh hơn trong bối cảnh kinh tế Trung Quốc chuyển đổi.